금융·IB
우리은행 중기 연체율 0.75%…4대 은행 최고
1년새 +0.16%포인트, 가계대출은 0.31%로 제자리…국민은행은 중기 연체율 하락
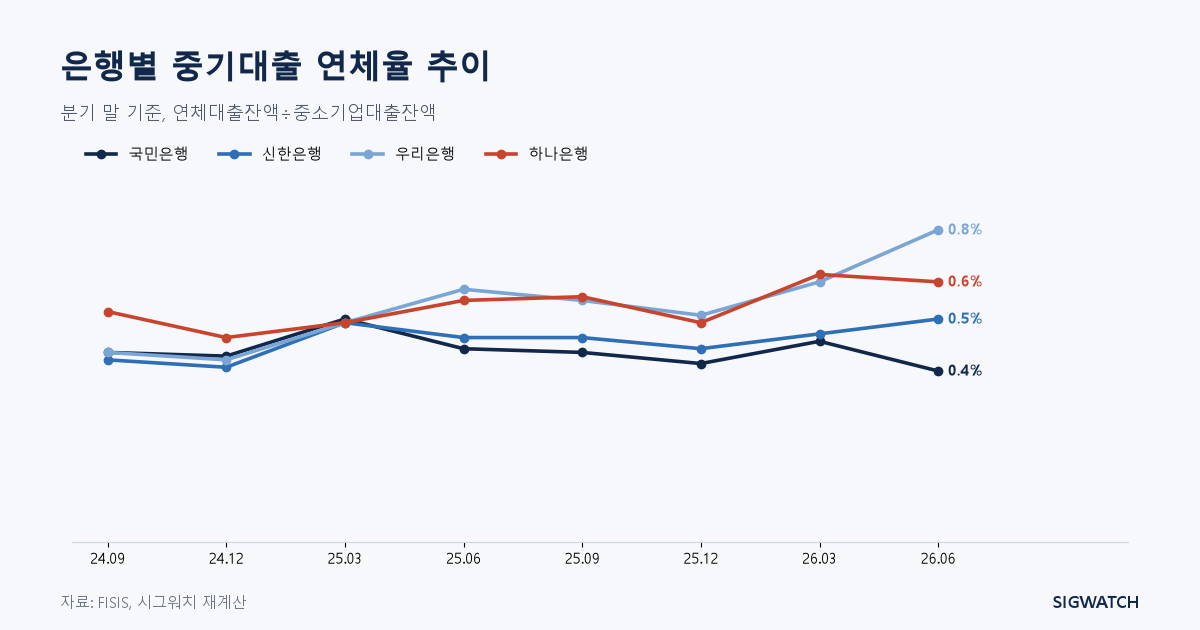
우리은행의 중소기업대출 연체율이 2026년 6월 말 0.75%로 4대 은행(국민·신한·하나·우리) 중 가장 높았다. 1년 전(0.59%)보다 0.16%포인트 올랐고, 같은 기간 국민은행은 0.43%에서 0.37%로 내렸다. 금융감독원 금융통계정보시스템(FISIS)에 공시된 은행별 연체대출 잔액과 대출 잔액으로 연체율을 직접 다시 계산한 값이다.
우리은행 중소기업대출 연체 잔액은 7,001억원에서 8,669억원으로 24% 늘었다. 같은 기간 중소기업대출 잔액은 117.9조원에서 115.9조원으로 1.7% 줄었다. 대출 잔액은 거의 변하지 않았는데 연체 잔액이 커진 것이 연체율 상승의 주된 요인이다. 신한은행은 0.46%에서 0.51%(+0.05%포인트), 하나은행은 0.56%에서 0.61%(+0.05%포인트)였다. 우리은행을 뺀 3개 은행 합산 연체율은 0.48%에서 0.50%로 +0.02%포인트 움직여, 4대 은행 합산(0.50%→0.55%)의 변화는 우리은행 비중이 컸다.
대출 종류별로 보면 차이가 두드러진다. 가계대출 연체율은 4개 은행 모두 0.24~0.33% 범위에 있다. 우리은행 가계대출은 0.33%에서 0.31%로 -0.02%포인트였다. 중소기업대출과 달리 1년 새 거의 변하지 않았다. 대기업대출 연체율은 2026년 6월 말 4개 은행 모두 0.09% 이하였다. 이 4개 은행에서는 연체율 변화가 가계대출보다 중소기업대출에서 컸다.
시기 효과도 점검했다. 이 자료에서는 3월 말 연체율이 다른 분기보다 높은 경향이 있어 같은 분기끼리도 비교했다. 우리은행의 중소기업대출 연체율은 2024년 9월 0.42%에서 2026년 6월 0.75%로 0.33%포인트 상승했는데, 2025년 3월 0.50%, 2026년 3월 0.61%로 3월 말 값도 함께 올랐다. 6월 말 값은 3월 말보다 다시 높아져 계절 요인만으로는 설명되지 않는다.
다만 이 자료만으로 원인을 설명할 수는 없다. 연체 발생 업종, 차주 규모, 상각·매각 시점이 공개되지 않아 은행별 건전성 관리 방식의 차이와 구분되지 않는다. 연체율은 분기 말 기준 잔액 비율이어서 대손상각이나 부실채권 매각이 있으면 낮아질 수 있다. 중소기업대출에는 개인사업자 대출이 포함되며, 연체율은 FISIS에 공시된 연체대출 잔액을 대출 잔액으로 나눈 값이다.
#연체율#중소기업대출#우리은행#4대 은행#FISIS