금융·IB
비상장 증권사 배당성향 75%…상장사 29%
한국투자증권 제외해도 비상장 53%로 상장사보다 높아…미래에셋증권은 순이익 70% 늘고 성향 11%
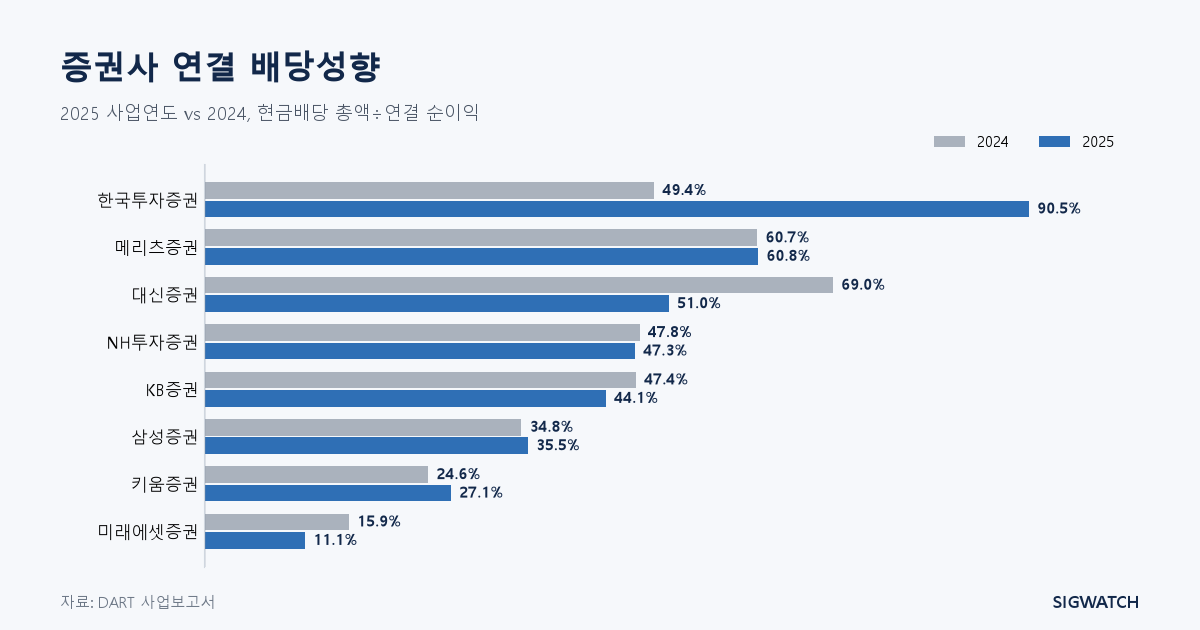
증권사 8곳의 지난해 연결 순이익 대비 현금배당 비율(배당성향)은 미래에셋증권 11.1%부터 한국투자증권 90.5%까지 8.2배 벌어졌다. 비상장 증권사 3곳(KB증권·메리츠증권·한국투자증권)의 합산 배당성향은 74.8%로, 상장 증권사 5곳(NH투자증권·대신증권·미래에셋증권·삼성증권·키움증권)의 28.8%보다 2.6배 높았다. 2025 사업연도 DART 사업보고서 '배당에 관한 사항'을 8곳 모두 다시 집계했다.
한국투자증권의 영향이 크다. 이 회사는 연결 순이익이 11,143억원에서 20,101억원으로 80% 늘 때 현금배당 총액은 5,500억원에서 18,200억원으로 3.3배가 됐다. 8곳 배당 총액(3.99조원)의 46%다. 한국투자증권을 빼면 비상장 2곳의 배당성향은 52.9%로 낮아지지만 상장 5곳(28.8%)보다는 여전히 높다. 8곳 전체로 보면 순이익은 5.88조원에서 8.36조원으로 42%, 배당은 2.34조원에서 3.99조원으로 71% 늘었다. 한국투자증권을 제외하면 순이익은 33%, 배당은 21% 증가에 그쳐 순서가 뒤바뀐다.
상장사 안에서도 편차가 크다. 미래에셋증권은 순이익이 70% 늘었지만 배당 총액은 19% 늘어 배당성향이 15.9%에서 11.1%로 낮아졌다. 대신증권은 순이익이 30% 증가했는데 배당 총액은 992억원에서 944억원으로 5% 줄었고, 보통주 주당 배당금은 3년 연속 1,200원이다. NH투자증권은 순이익 50%, 배당 49% 증가로 성향(47.3%)이 거의 같았다. 키움증권은 순이익 33%, 배당 46% 증가였다.
8곳 배당성향 중앙값은 45.7%로 전년(47.6%)과 비슷하다. 극단값 두 곳(미래에셋증권, 한국투자증권)이 평균을 흔들 뿐 중간값은 움직이지 않았다는 뜻이다.
이 비교는 상장 여부와 배당성향의 관계만 보여줄 뿐 이유는 설명하지 못한다. 비상장사의 주주 구성과 배당 목적, 자금 사용처는 이 자료로 알 수 없다. 상장 여부는 DART 법인 구분(유가증권시장 Y, 기타법인 E)을 따랐다. 배당성향은 DART 공시 연결 순이익 기준이며, 별도 순이익 기준으로 계산하면 순위가 달라질 수 있다. 8곳은 사업보고서에서 확인된 주요 증권사이며 전체 증권사를 대표하지 않는다.
#증권사#배당성향#현금배당#한국투자증권#미래에셋증권