산업·IT
제조업 증자·CB 291건 중 시설자금 43건
SK하이닉스 ADR 제외 시 시설자금 27.1%…화학 73% 대 반도체·부품 15%
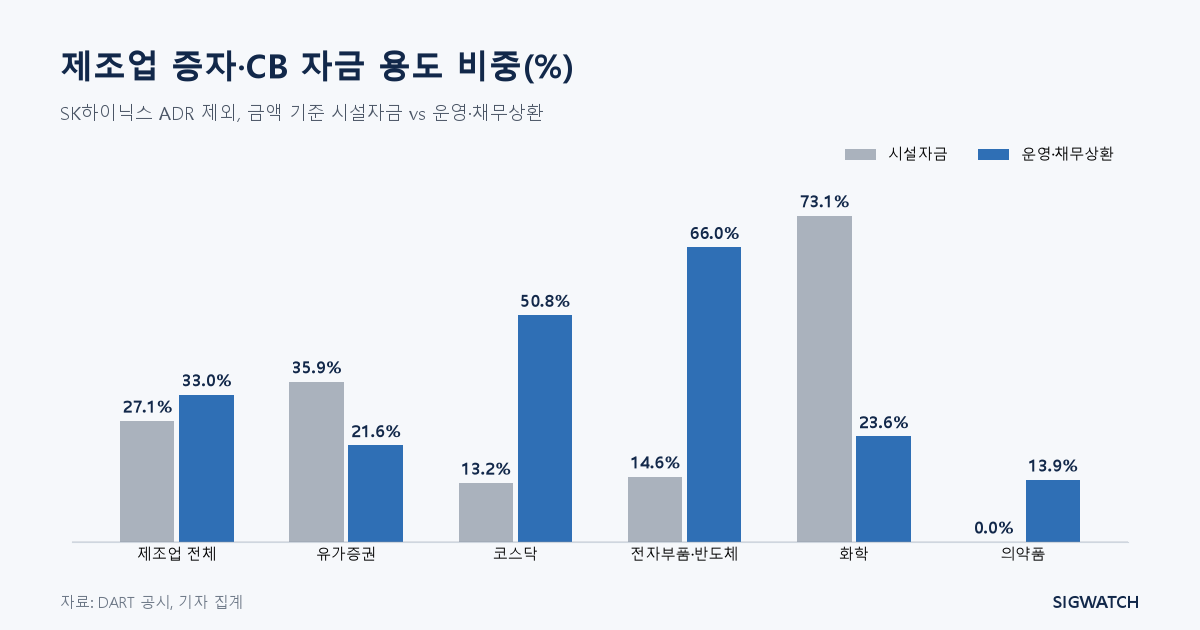
제조업 상장사가 6월 19일 이후 공시한 유상증자와 전환사채(교환사채·신주인수권부사채 포함) 발행 결정 291건(173개사, 합계 10조 9,685억원) 가운데 자금 용도에 시설자금이 들어간 것은 43건(14.8%)뿐이다. 운영자금이나 채무상환자금이 포함된 건은 226건(77.7%)이다. 용도별 금액 비중은 시설자금 27.1%, 운영·채무상환 33.0%, 타법인 증권 취득 38.1%다. 한국표준산업분류 10~33번 제조업 기준이며, 40조원이 넘는 SK하이닉스 ADR 발행 건은 따로 뺐다.
업종을 가르면 반전이 있다. 반도체·전자부품은 80건(45개사, 1조 996억원) 중 시설자금 포함이 11건(13.8%)이고, 금액의 66.0%가 운영·채무상환이다. 같은 기간 화학은 29건(1조 8,615억원) 중 금액의 73.1%가 시설자금이었다. 앞서 뺀 SK하이닉스 ADR 한 건(40조 231억원, 제3자배정)을 넣으면 반도체·전자부품 시설자금 조달액의 99.6%가 이 한 건이다. 의약품은 40건 중 시설자금 포함이 1건이고 금액의 82.6%가 타법인 증권 취득용이다.
조달 수단과 시장에 따라서도 갈린다. 전환사채 141건은 금액의 69.2%가 운영·채무상환 용도였지만, 유상증자 146건은 51.3%가 타법인 증권 취득, 32.9%가 시설자금이다. 유가증권시장 63건(6조 7,055억원)은 시설자금 금액 비중이 35.9%로 코스닥 228건(4조 2,630억원)의 13.2%보다 높다. 다만 건수로 보면 시설자금 포함 비율은 유가증권시장 12.7%, 코스닥 15.4%로 큰 차이가 없다. 금액 차이는 소수 대형 건이 만든다. 금액 상위 3건(삼성바이오로직스, 한화솔루션, 에코프로비엠)이 합계의 43.1%를 차지한다.
데이터 한계를 밝힌다. 분석 DB가 확보한 원문을 기준으로 하며, 유가증권·코스닥 상장사의 해당 공시 1102건(정정 포함) 가운데 1069건의 원문을 읽었다. 같은 발행의 정정 공시는 최초 제출일 기준으로 최신 건만 남겼다. 용도 구분은 공시의 자금조달 목적 항목 기재를 그대로 따랐고 한 건에 여러 용도가 겹칠 수 있다. 타법인 증권 취득 자금의 구체적 내용은 분류하지 않았다. 업종은 DART 기업개황의 산업분류 코드 앞 두 자리다. 발행이 실제로 완료됐는지, 주가가 어떻게 움직였는지는 분석하지 않았다.
#유상증자#전환사채#시설자금#운영자금#채무상환#제조업#반도체#화학#SK하이닉스