금융·IB
NIM 오른 4대 은행, ROE 4곳 모두 하락
우리은행 ROE 8.4%로 2.0%포인트 하락…하나은행은 이익 늘고도 차감 항목이 28% 증가
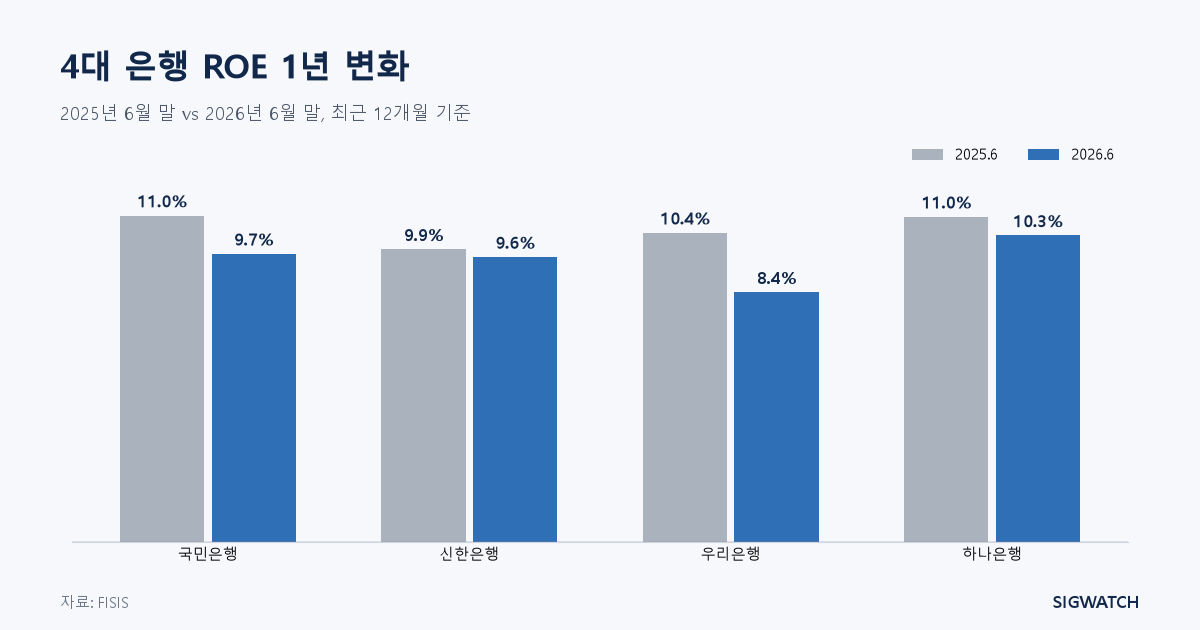
4대 은행(국민·신한·우리·하나)의 순이자마진(NIM)이 지난 1년 사이 4곳 모두 올랐지만 자기자본이익률(ROE)은 4곳 모두 내렸다. 2026년 6월 말 기준 ROE는 국민은행 9.73%, 신한은행 9.62%, 우리은행 8.43%, 하나은행 10.35%로 1년 전보다 각각 1.29%포인트, 0.26%포인트, 2.01%포인트, 0.63%포인트 낮아졌다. 금융감독원 금융통계정보시스템(FISIS)의 은행 수익성 통계(분기 말 기준 최근 12개월 값)를 비교했다.
NIM은 하나은행이 1.48%에서 1.60%로 0.12%포인트 올라 가장 많이 개선됐다. 우리은행은 1.44%에서 1.51%, 신한은행은 1.55%에서 1.60%, 국민은행은 1.74%에서 1.76%였다. 그런데 순이익은 국민은행이 8.7%(41,080억원→37,518억원), 우리은행이 14.8%(27,753억원→23,645억원), 하나은행이 1.4% 감소했고 신한은행만 0.6% 증가했다.
이익이 줄어든 경로는 은행별로 다르다. 국민은행과 우리은행은 충당금을 쌓기 전 이익부터 국민은행 8.3%, 우리은행 8.3% 줄었다. 판매비와관리비는 국민은행이 1.3% 늘어 거의 제자리였지만 우리은행은 6.6% 늘었고, 우리은행의 이익경비율(판관비가 판관비와 충당금 적립 전 이익의 합에서 차지하는 비중)은 45.8%에서 49.6%로 높아져 4곳 중 가장 높다. 반면 하나은행은 충당금 적립 전 이익이 6.9% 늘었지만 이 이익에서 순이익을 뺀 차감 항목(충당금 전입액, 법인세 등)이 14,196억원에서 18,108억원으로 28% 늘어 순이익은 오히려 줄었다.
즉 NIM만으로는 은행의 이익 흐름을 설명하기 어렵다. 원화 예대금리차는 국민은행만 2.01%에서 1.99%로 낮아졌고 신한은행(1.75%→1.81%), 우리은행(1.77%→1.86%), 하나은행(1.74%→1.83%)은 올랐다.
이 분석은 별도 재무제표 기준 통계에 한정된다. FISIS의 2025년 12월 말 순이익은 DART에 공시된 4개 은행의 별도 순이익과 일치함을 확인했다(국민은행 4,224,017백만원 대 4,224,016백만원). 충당금 전입액과 법인세는 FISIS 통계에서 따로 분리되지 않아 차감 항목으로 묶어 계산했으며, 지주 차원의 연결 실적과는 다르다.
#은행#NIM#ROE#순이자마진#FISIS