금융·IB
우리은행 BIS 4위→1위, 국민은행은 꼴찌로
2024년 9월 대비 2026년 6월…우리은행은 대기업 대출 20%↑·중소기업 9%↓
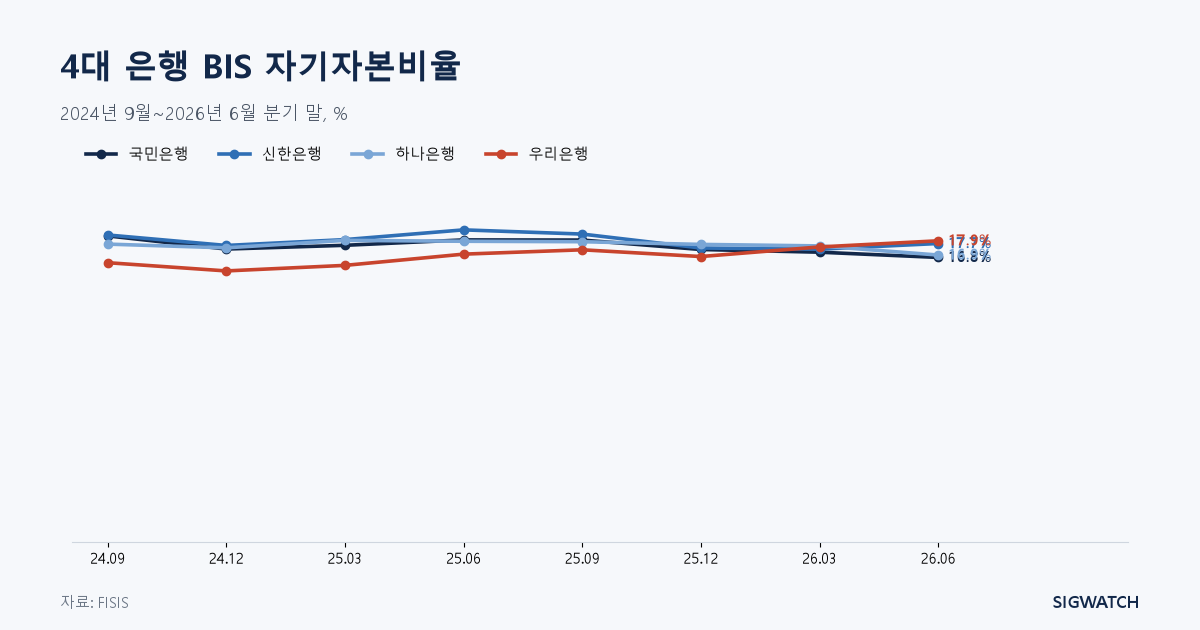
우리은행의 BIS 자기자본비율이 2024년 9월 16.40%로 4대 은행 중 4위였다가 2026년 6월 17.86%로 1위에 올랐다. 같은 기간 국민은행은 18.19%(2위)에서 16.75%로 내려 꼴찌가 됐다. 금융감독원 금융통계정보시스템(FISIS) 분기 공시 8개 시점 가운데 첫 시점과 마지막 시점을 비교한 결과다.
신한은행은 1위에서 2위로 내려왔고 하나은행은 3위를 유지했다. 우리은행은 보통주자본비율도 13.29%에서 15.38%로 2.09%포인트 올라 하나은행(15.95%) 다음인 2위가 됐다. BIS비율은 우리은행이 +1.46%포인트, 국민은행이 -1.44%포인트, 하나은행이 -0.73%포인트, 신한은행이 -0.57%포인트 움직였다.
같은 시점의 대출 잔액을 보면 우리은행의 방향이 다른 은행과 달랐다. 총대출은 307.6조원에서 308.6조원으로 0.3% 늘어 사실상 제자리였다. 국민·신한·하나은행은 6.4~7.1% 늘었다. 우리은행은 대기업 대출이 31.9조원에서 38.4조원으로 20.2% 늘어난 반면 중소기업 대출은 127.6조원에서 115.9조원으로 9.2%, 이 가운데 개인사업자 대출은 51.2조원에서 42.1조원으로 17.8% 줄었다.
4대 은행 전체로는 대기업 대출 합계가 133.8조원에서 156.4조원으로 +16.8% 늘었고, 중소기업 대출은 +2.7%, 개인사업자 대출은 -1.6%였다. 대기업 대출은 국민은행 +19.9%, 신한은행 +18.3%, 하나은행 +8.5% 등 네 곳 모두 늘었다.
다만 대출 구성 변화가 BIS비율 변동의 원인이라고 단정할 수는 없다. 이번에 확인한 FISIS 자료에는 위험가중자산(RWA)과 자기자본 항목이 은행별로 포함돼 있지 않아 분자와 분모 가운데 무엇이 비율을 움직였는지 분해하지 못했다. 배당·자본 확충 같은 다른 요인도 배제할 수 없다. 여기서는 두 시점의 분기 말 수치만 비교했다.
#BIS비율#우리은행#국민은행#대기업 대출#중소기업 대출#개인사업자 대출#보통주자본비율