금융·IB
우리은행 개인사업자 대출 17.8%↓…3곳은↑
7분기 연속 감소 17.8%, 대기업 대출은 20.2%↑…개인사업자 연체율 0.47→0.60%
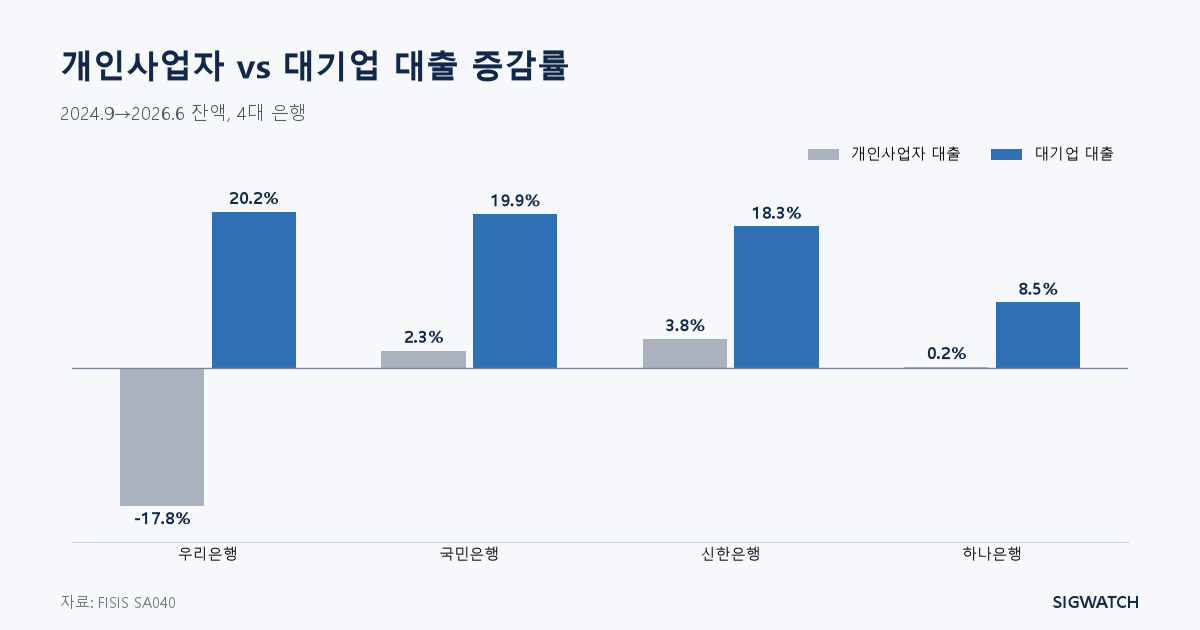
우리은행의 개인사업자 대출 잔액은 2024년 9월 말 51조2,447억원에서 2026년 6월 말 42조1,437억원으로 9조1,009억원(17.8%) 줄었다. 2024년 9월 이후 7개 분기 연속 줄어 한 번도 늘지 않았다. 같은 기간 국민·신한·하나은행의 개인사업자 대출은 각각 +2.3%, +3.8%, +0.2% 변했다.
대기업 대출은 4대 은행 모두 늘었다. 우리은행이 31조9,481억원에서 38조4,138억원으로 20.2% 늘었고 국민 19.9%, 신한 18.3%, 하나 8.5%였다. 개인사업자 대출이 줄어든 곳은 우리은행뿐이다. 우리은행의 총대출채권은 307조6,248억원에서 308조5,659억원으로 0.3% 늘어 사실상 제자리였다. 대출 구성만 개인사업자에서 대기업 쪽으로 이동한 셈이다.
개인사업자 대출 연체율은 0.47%에서 0.60%로 올랐다. 2026년 6월 말 기준 우리은행 0.60%, 하나 0.56%, 신한 0.47%, 국민 0.38%로 4대 은행 중 가장 높다. 연체 대출 잔액은 2,398억원에서 2,533억원으로 5.6% 늘었다. 대출 잔액이 2024년 9월 수준이었다면 연체율은 0.49%에 그쳤을 것이어서, 연체율 상승분 0.13%포인트 가운데 약 0.11%포인트는 분모인 대출 잔액이 줄어든 효과다.
다만 FISIS 통계는 잔액이 줄어든 이유를 보여주지 않는다. 상환·대환, 연체 채권 정리, 신규 취급 축소 중 무엇이 작용했는지는 확인되지 않는다. 연체율은 FISIS가 집계한 연체대출잔액을 대출잔액으로 나눈 값이며 분기 말 기준이다.
#우리은행#개인사업자 대출#대기업 대출#연체율#FISIS#4대 은행