건설
한화리츠 순익 194%↑? 실제론 11% 줄었다
투자부동산 평가를 공정가치로 바꾼 효과…같은 기준이면 매출 1.3%↑·순익 11.1%↓
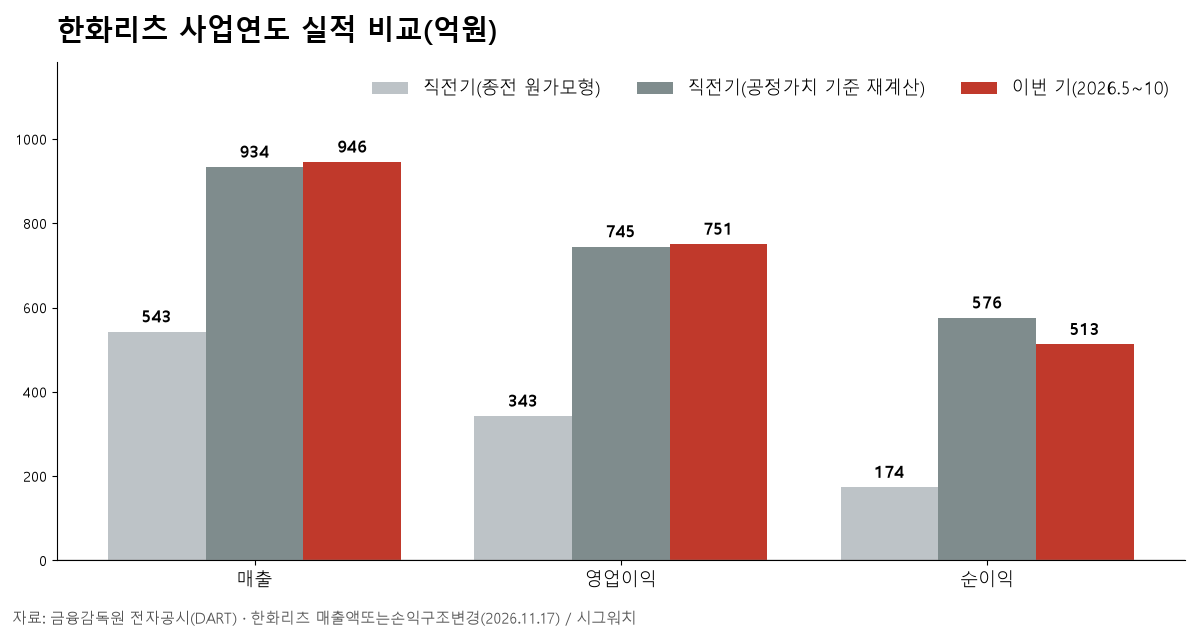
한화리츠가 이번 사업연도(2026년 5~10월) 순이익이 직전 사업연도보다 194.4% 늘었다고 공시했다. 그러나 회사가 같은 공시에서 밝힌 기준을 맞춰 보면 순이익은 오히려 11.1% 줄었다. 투자부동산 회계처리 방식을 바꾼 효과가 크게 반영된 것이다.
한화리츠는 11월 17일 '매출액 또는 손익구조 30% 이상 변경' 공시에서 개별 기준 매출 946억원, 영업이익 751억원, 순이익 513억원을 냈다고 밝혔다. 직전 사업연도(2025년 11월~2026년 4월)의 매출 543억원, 순이익 174억원과 비교하면 매출 74.4%, 순이익 194.4% 증가다.
회사는 10월 말 기준으로 투자부동산 평가 방법을 원가모형에서 공정가치모형으로 바꿨다고 설명했다. 원가모형은 건물 감가상각비를 비용으로 반영하지만, 공정가치모형은 감가상각 대신 평가손익을 반영한다. 회사가 직전 사업연도에도 공정가치모형을 적용해 다시 계산한 값은 매출 934억원, 영업이익 745억원, 순이익 576억원이다. 이 기준이면 매출은 1.3%, 영업이익은 0.8% 늘었고 순이익은 11.1% 줄었다.
재무상태표 규모는 커졌다. 자산총계는 1조 5,485억원에서 2조 2,017억원으로 42.2%, 부채총계는 8,589억원에서 1조 2,341억원으로 43.7% 늘었다. 자산 증가에는 공정가치 평가 반영분이 포함돼 있을 수 있지만, 부채가 늘어난 이유는 공시에 나오지 않았다.
회사는 공시에서 '직전 사업연도 재무제표를 당기와 동일하게 공정가치평가모형을 적용할 경우 매출액 및 영업이익은 유의미한 변동사항이 없다'고 밝혔다. 이번 수치는 외부감사 전 잠정 실적이라 감사 과정에서 바뀔 수 있다.
근거 자료
#한화리츠#리츠#공정가치#회계변경#실적